Taxe sur le chiffre d’affaires des exploitants agricoles : 90 € de forfait et deux taux à distinguer
La taxe sur le chiffre d’affaires des exploitants agricoles comprend une part forfaitaire et une part variable calculée sur les recettes agricoles hors TVA, augmentées des soutiens directs concernés. Prévue par l’article 302 bis MB du Code général des impôts, cette taxe, souvent appelée taxe ADAR, se déclare avec la TVA. Pour déterminer votre obligation, il faut vérifier votre régime, reconstituer l’assiette et choisir la bonne échéance.
Vérifier l’assujettissement avant de calculer la taxe
Les exploitants relevant du régime simplifié de l’agriculture sont concernés au titre de leurs activités agricoles. Une imposition selon le régime général de TVA peut également entraîner cette obligation. En revanche, les exploitants placés sous le régime du remboursement forfaitaire agricole en sont exonérés. Le régime de TVA ne doit donc pas être confondu avec le régime d’imposition du bénéfice agricole.
Calcul de la taxe agricole
Estimez l’assiette et le montant selon la formule pédagogique indiquée. Les données saisies ne sont pas transmises.
Résultat
Renseignez les montants puis sélectionnez « Calculer ».
La qualité d’exploitant et le régime d’imposition s’apprécient, selon le BOFiP, au 1er janvier de l’année d’imposition. La forme juridique ne constitue pas, à elle seule, une exonération : une exploitation individuelle comme une société agricole peut être redevable.
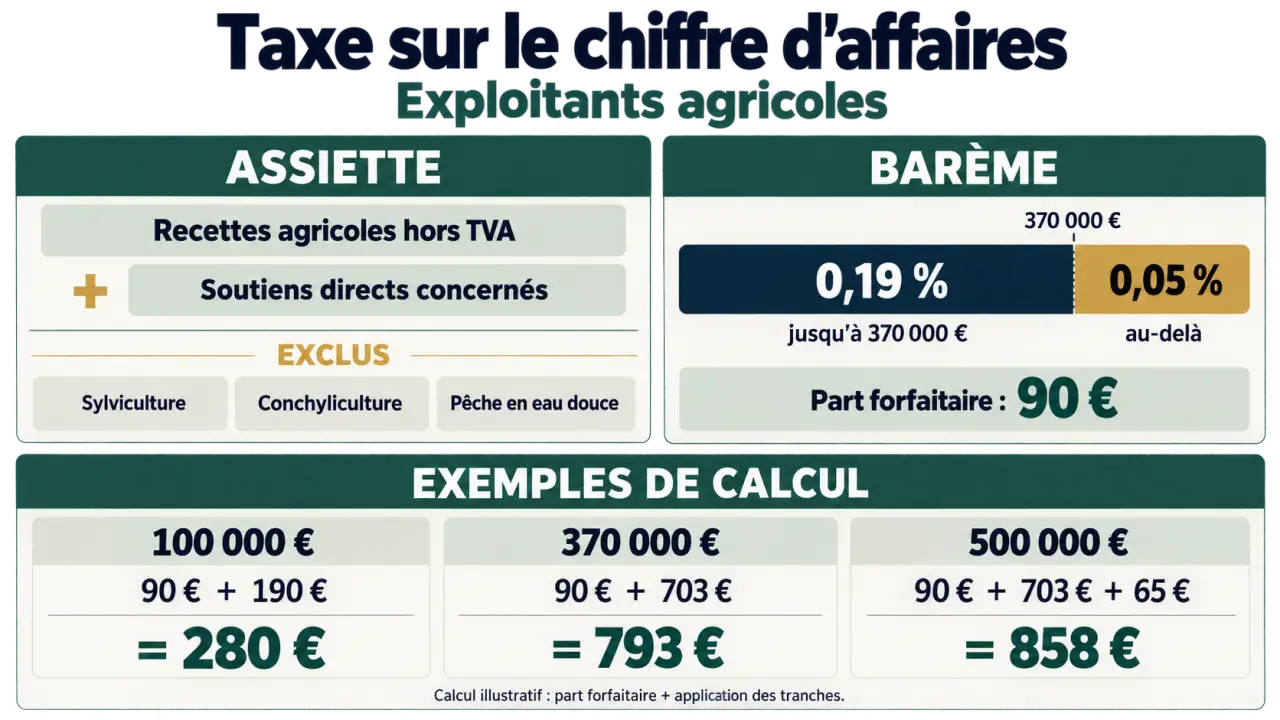
Les activités de sylviculture, de conchyliculture et de pêche en eau douce sont exclues du champ de la taxe. Lorsqu’une exploitation exerce aussi une autre activité agricole imposable, il faut isoler les recettes correspondantes : l’exclusion d’une branche ne dispense pas nécessairement l’ensemble de l’exploitation.
Cette contribution participe au financement du développement agricole. Cerfrance situe sa mise en place en 2003 et décrit une répartition de 85 % pour la recherche et le développement agricoles et de 15 % pour le budget global de l’agriculture. Cette présentation du financement ne modifie pas les règles individuelles de calcul.
Construire une assiette qui ne se confond pas avec les encaissements
La part variable repose sur le chiffre d’affaires de l’année précédente ou du dernier exercice clos, selon la situation de l’exploitation. Les montants sont retenus hors TVA. À cette base s’ajoutent les paiements accordés au titre des soutiens directs agricoles visés par la réglementation.
Une aide peut donc entrer dans l’assiette même lorsqu’elle n’est pas soumise à la TVA. À l’inverse, tous les crédits du compte bancaire professionnel ne constituent pas un chiffre d’affaires taxable : un emprunt ou un apport personnel n’est pas une vente agricole.
| Élément examiné | Traitement à retenir |
|---|---|
| Ventes et prestations agricoles concernées | À intégrer pour leur montant hors TVA |
| Soutiens directs agricoles visés par les textes | À ajouter à l’assiette |
| Recettes de sylviculture, conchyliculture et pêche en eau douce | À exclure |
| Recettes non agricoles ou exceptionnelles | À qualifier séparément avant tout rattachement |
Pour contrôler cette base, utilisez une double lentille : la première distingue la nature de la recette, la seconde son traitement fiscal. Une subvention non soumise à TVA peut rester taxable ici ; une recette inscrite dans la même comptabilité peut nécessiter une exclusion. Un tableau de rapprochement entre ventes, aides et opérations écartées permet de documenter chaque différence avec le chiffre d’affaires déclaré en TVA.
En présence d’activités commerciales ou non commerciales accessoires, le rattachement ne doit pas être automatique. Le BOFiP mentionne notamment des conditions de 50 000 euros et de 30 % de la moyenne annuelle des recettes agricoles, appréciées sur les trois années d’imposition précédentes. Ces seuils doivent être replacés dans leur version doctrinale applicable : ils ne doivent pas être transposés sans vérification aux règles actuelles des bénéfices agricoles.
Appliquer le forfait et les deux tranches sans erreur
Une part fixe à distinguer de la fourchette légale
L’article 302 bis MB prévoit une part forfaitaire comprise entre 76 et 92 euros. Le BOFiP indique un montant de 90 euros. Ces indications ne se contredisent pas : la première encadre le montant, la seconde précise le forfait retenu dans la doctrine. Pour votre déclaration, vérifiez le tarif applicable à l’année concernée ; les exemples ci-dessous utilisent 90 euros.
Le taux réduit ne concerne que la fraction supérieure à 370 000 euros
La part variable est égale à 0,19 % jusqu’à 370 000 euros, puis à 0,05 % au-delà. Franchir le seuil ne fait donc pas basculer toute l’assiette au taux de 0,05 %. La première tranche représente au maximum 703 euros.
| Assiette retenue | Part variable | Total avec un forfait de 90 € |
|---|---|---|
| 100 000 € | 100 000 × 0,19 % = 190 € | 280 € |
| 370 000 € | 370 000 × 0,19 % = 703 € | 793 € |
| 500 000 € | 703 + (130 000 × 0,05 %) = 768 € | 858 € |
Ces exemples supposent une exploitation relevant du barème ordinaire, sans particularité de GAEC. L’assiette indiquée inclut déjà les soutiens directs concernés : il ne faut pas les ajouter une seconde fois.
Déclarer et payer au rythme de votre régime de TVA
La taxe est déclarée et acquittée dans le cadre des obligations de TVA, mais elle reste distincte de la TVA elle-même. Le support et l’échéance dépendent de votre régime déclaratif.
| Situation | Support | Période et échéance |
|---|---|---|
| Régime simplifié agricole avec déclaration annuelle | Déclaration n° 3517-AGR, dite CA12A, CERFA n° 10968 | Avec la déclaration annuelle ; pour le calendrier de droit commun, au plus tard le deuxième jour ouvré suivant le 1er mai |
| Régime agricole avec déclarations trimestrielles | Déclaration n° 3310-CA3, CERFA n° 10960, selon les rubriques et annexes requises | Avec la déclaration du premier trimestre |
| Régime général de TVA | Annexe n° 3310-A à la déclaration n° 3310-CA3 | Avec la déclaration de mars ou du premier trimestre, selon la périodicité |
Pour les déclarations CA3, la date exacte de dépôt dépend de l’échéancier de l’entreprise. En cas d’exercice décalé ou d’option déclarative particulière, consultez le calendrier de votre espace professionnel plutôt que de retenir automatiquement l’échéance de mai. Le paiement accompagne la déclaration.
Le recouvrement, le contrôle, les garanties et les sanctions suivent les règles applicables à la TVA. Conservez le détail de l’assiette, les justificatifs des aides et le calcul par tranche avec votre dossier déclaratif.
Traiter séparément les changements et les situations particulières
Pour un GAEC, notamment un GAEC total, les règles particulières peuvent modifier l’application du forfait et du seuil en fonction des associés. Le calcul d’une exploitation individuelle ne doit pas être repris tel quel : faites confirmer les paramètres propres au groupement avant déclaration.
En métayage, il faut identifier les personnes ayant effectivement la qualité d’exploitant et la part de recettes revenant à chacune. De même, des exploitations juridiquement distinctes ne se regroupent pas automatiquement pour calculer une taxe unique.
Un retraité n’est pas redevable du seul fait de percevoir une pension agricole. Il faut toutefois examiner l’activité conservée, notamment une parcelle de subsistance, ainsi que le régime applicable au 1er janvier. Une cessation en cours d’année n’efface pas nécessairement l’obligation : le BOFiP précise que le forfait de 90 euros n’est pas réduit au prorata du temps d’activité.
Avant de transmettre la déclaration, contrôlez quatre points : le statut au 1er janvier, l’assiette hors TVA augmentée des aides concernées, le barème applicable et l’échéance déclarative. En cas de création, cessation ou changement de régime, une validation auprès du service des impôts des entreprises ou de votre conseil sécurise le traitement.